Standardní dispozice bytů, zejména ve starším bytovém fondu, nejsou vždy vhodné a mnohé jsou zastaralé. Majitelé samozřejmě často touží něco předělat, ale to může být pro prodávajícího, ale zejména pro kupujícího, obtížné. Web RIA Real Estate se rozhodl zjistit, zda banka schválí hypotéku na byt s přestavbou.
Standardní dispozice bytů, zejména ve starším bytovém fondu, nejsou vždy vhodné a mnohé jsou zastaralé. Majitelé samozřejmě často touží něco předělat, ale to může být pro prodávajícího, ale zejména pro kupujícího, obtížné. Web RIA Real Estate se rozhodl zjistit, zda banka schválí hypotéku na byt s přestavbou.
Vše záleží na odhadci
Pokud si člověk chce na hypotéku koupit byt, kde byla provedena přestavba, může mít problémy s bankou.
„O stávající přestavbě či rekonstrukci se banka dozví z oceňovacího alba, které pro ni zpracovává akreditovaná znalecká společnost. Poskytnutí hodnotícího alba je povinným atributem každé transakce, kde se shromažďují úvěrové prostředky,“ říká Alexander Lunin, vedoucí manažer oddělení sekundárního bydlení v realitní kanceláři Azbuka Zhilya.
Odhadce přijde do bytu a pořídí fotografie. Dispoziční řešení pak porovná s půdorysem. Technický plán bez přestavby je zakreslen černými čarami, nepovolené změny označí odhadce červenými čarami. Pokud se vyskytnou nesrovnalosti, odhadce je promítne do svého alba. Doprovází je vysvětlením: lze se na takové přestavbě dohodnout a kolik přibližně stojí. Dále se banka rozhodne poskytnout úvěr na koupi bytu.
„Pokud byly v bytě provedeny práce, které nelze legalizovat, banka úvěr na jeho koupi neschválí. Nikdo se takového porušení nedopustí. Taková přestavba může vést k zaplavení, zamrznutí topných konstrukcí a někdy vede k jejich zničení,“ poznamenává Lunin.
Navíc, pokud mluvíme o drobné přestavbě nebo re-vybavení, banky je zpravidla přeskakují. „Například přestěhovaný elektrický sporák, vybouraná vestavěná skříň, mírně posunutý vstup do pokojů nebo kuchyně, kombinovaná koupelna (bez stěhování „mokrých prostor“), přesunutý topný systém (radiátory), odstraněné dveře – vše to nebude překážkou pro schválení úvěru,“ domnívá se odborník.
Sám kupující by se měl zeptat prodávajícího, zda v bytě provedl nějaké úpravy, byť drobné. Tento úkol lze zadat před realitního makléře a požádat ho, aby zjistil, zda banka nebude mít problémy se schválením těchto přestaveb.
Pozice banky
V situaci se schválením hypotéky na byt s přestavbou hodně záleží na konkrétní bance.
Uralsib Bank poznamenala, že obecně umožňují přítomnost neoprávněné přestavby, pokud to neovlivňuje hlavní stěny nebo nosné konstrukce. Banka také neschválí objekt s převodem „mokrých míst“ nebo instalaci topných systémů, které nejsou podle projektu. Sanace sádrokartonem (například při zateplení sousedních místností) není pro banku kritická.
„Při rozhodování o předmětu zajištění komplexně posuzujeme další likviditu tohoto předmětu, řídíme se především předpisy o sanaci. Pokud přestavba bytu neovlivní strukturu budovy a nezmění funkčnost prostor, pak takový byt vezmeme,“ říká Natalya Soboleva, vedoucí GROC DeltaCredit Bank.
Pokud ale přestavba není legalizovaná a změny jsou kritické, pak může být byt zkolaudován až po uvedení prostor do původní podoby. Nebo pokud obdrží povolení od úřadů, to znamená, že rozložení bude legalizováno, dodala tisková služba Sberbank.
Memorandum pro změnu plánu
Přestavby jsou různé. Některé z nich lze legalizovat, jiné zcela nemožné. Kompletní seznam obou je zveřejněn na portálu moskevského starosty. Obecná pravidla pro Rusko jsou v podstatě stejná. Například vymalování prostor, včetně výměny podlah a stropů, stejně jako instalace vestavěného nábytku a přemístění domácích podlahových elektrických sporáků v kuchyni, nevyžaduje schválení. Rovněž je možné neschválit převody topení a plynových spotřebičů v rámci bytu a výměnu tesařských prvků fasád budovy.
U jiných typů prací, které nepatří do povoleného seznamu, ale neovlivňují konstrukční pevnost domu a jeho architektonický vzhled, musí majitel poskytnout Moskevskému bytovému inspektorátu návrhové řešení (náčrt) vytvořené ve formě půdorysu bytu s vyznačením plánované práce.
Pokud však práce stále ovlivňují nosné konstrukce budovy a obecné inženýrské sítě budovy, lze je provést pouze podle předběžného návrhu. Patří mezi ně například stěhování toalet a koupelen a také práce spojené s plynem.
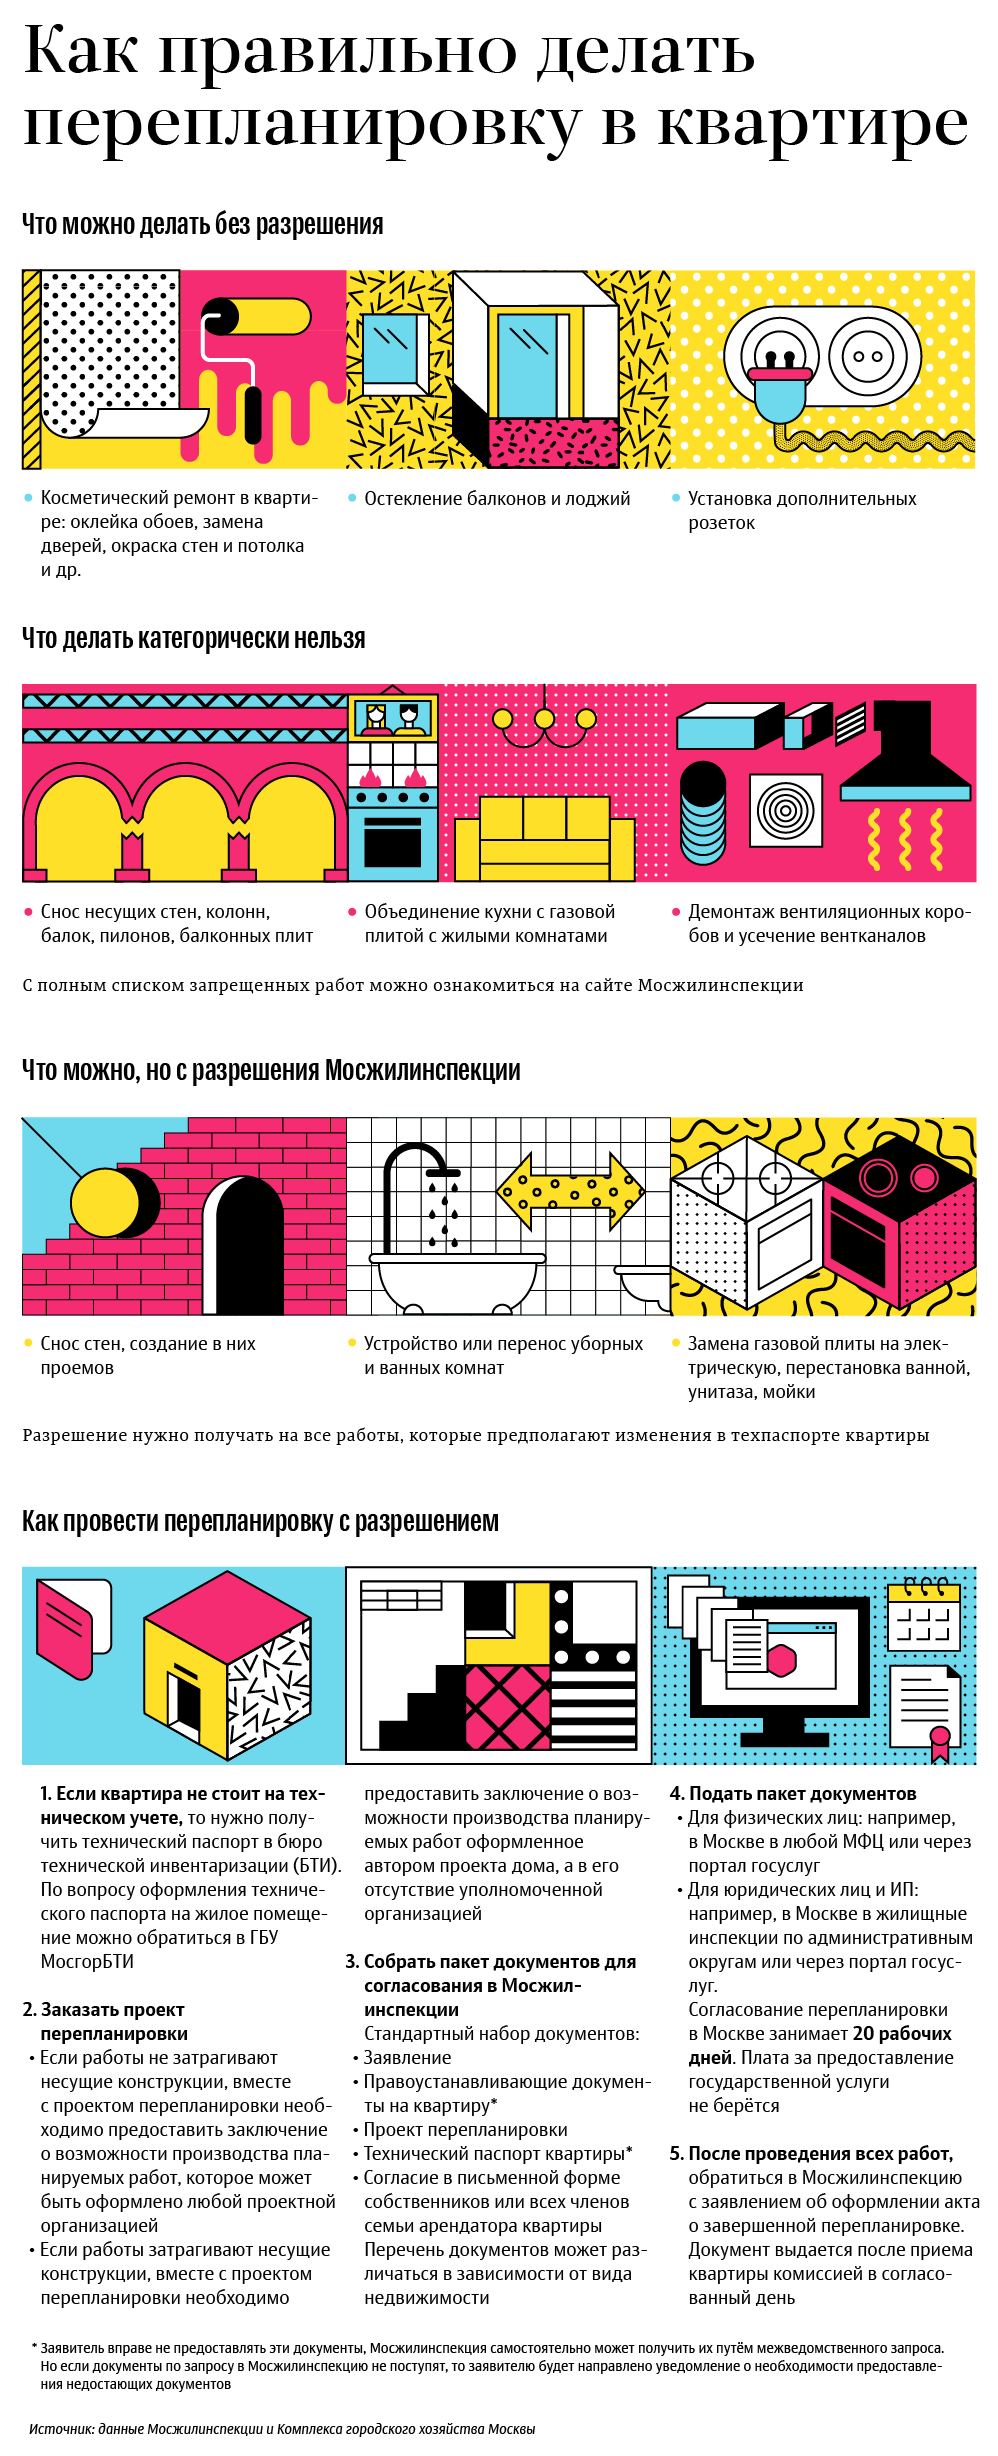
Zároveň se jedná o celou řadu prací, jejichž provádění je přísně zakázáno a nelze s nimi souhlasit: ztížení přístupu k inženýrským sítím, ohrožení pevnosti nosných konstrukcí budovy, které může vést k jejich destrukci, jako např. stejně jako odstranění a zmenšení průřezu přirozených ventilačních kanálů.
Rovněž je zakázáno přemisťovat baterie na lodžie, balkony a verandy a instalovat vytápěné podlahy z veřejných rozvodů teplé vody a vytápění. Dále je zakázáno vytvářet otvory mezi obytnými místnostmi a plynovými kuchyněmi bez těsně uzavíratelných dvířek a spojovat kuchyně s plynovým sporákem s obývacím pokojem. S takovou přestavbou nelze souhlasit.
Vždy se může ukázat, že v bytě pořízeném na hypotéku majiteli nevyhovuje dispozice interiéru. V tomto případě se přestavba stává jediným způsobem, jak zlepšit bydlení a učinit jej pohodlnějším. Ale dlužníci často nevědí, jak právně koordinovat a provádět práci, pokud je byt zastaven bance.
Právníci radili, jak a za jakých podmínek je možné přestavět zástavbu bydlení, které je v zástavě banky.
Tip č. 1. Pamatujte, že vlastníkem bytu je banka
Obecná pravidla pro sanaci jsou zakotvena v čl. 25 bytového zákoníku Ruské federace. Pro Moskviče existuje samostatný výnos moskevské vlády „O organizaci rekonstrukce a (nebo) přestavby bytových a nebytových prostor v bytových domech a obytných domech.
Sanací se podle zákona rozumí výrazná změna prostor, jejich nosných konstrukcí a zavedení takových změn do technického pasu. „Pro realizaci sanace je potřeba shromáždit podklady, připravit projekt sanace a koordinovat jej s městskou správou nebo domovní inspekcí. Současná legislativa neobsahuje přímý zákaz přestavby bytu koupeného hypotékou,“ řekl Artem Baranov, generální ředitel advokátní kanceláře Dostigatsiya.
Důležité je ale připomenout, že až do splacení úvěru není skutečným vlastníkem dlužník, ale banka, se kterou byla smlouva uzavřena, zdůraznil Baranov. Pokud nebudete schopni splácet hypotéku, banka bude mít všechny zákonné důvody k vrácení zastaveného bytu, připomněl.
Tip č. 2. Přečtěte si pečlivě smlouvu
Přestavba zastaveného bytu je možná, ale existuje řada nuancí. První věc, kterou musíte udělat, než provedete významné změny v bytě, je prostudovat zástavní smlouvu a pochopit, zda existuje přímý zákaz přestavby, doporučuje Baranov. Právník poznamenal, že pokud takový zákaz neexistuje, pak je nutné prostudovat, co má dlužník právo s prostorem dělat.
„Možná tam budou formulace o provedení kosmetických oprav, výměně dveřních konstrukcí a otvorů nebo o něčem jiném. Důležité je také podrobně prostudovat sekci odpovědností stran, abyste se ochránili před zbytečnými ztrátami,“ doporučuje šéf společnosti Dostigatsiya.
Tip č. 3: Získejte povolení banky
Poté, co se přesvědčíte, že smlouva nezakazuje přestavbu, musíte získat písemný souhlas banky, uvedla šéfka realitní kanceláře TrendHouse Ksenia Aversová. Poznamenala, že s největší pravděpodobností bude úvěrová instituce vyžadovat, aby po provedené práci neklesla tržní hodnota nemovitosti a její likvidita.
„Pokud se rozhodnete pro neobvyklý layout, banka souhlas rozhodně nedá. Koneckonců, takové možnosti budou získanou chutí při prodeji. To znamená, že pokud nebudete splácet hypotéku a banka bude muset byt prodat, bude těžké najít kupce a úvěrová instituce vydělá méně peněz,“ vysvětlil odborník.
Tip č. 4: Připravte si technickou zprávu
Než požádáte banku o povolení, je nutné vypracovat projekt přestavby a připravit technickou zprávu, uvedla soukromá advokátka Olga Blagoveshchenskaya. Technickou zprávu a projekt lze podle ní získat v každé advokátní kanceláři, která se specializuje na transakce s nemovitostmi.
Jedná se o placenou proceduru. Podle právníka je někdy také nutné zapojit nezávislé posouzení budoucí přestavby, aby se potvrdila její bezpečnost a eliminovala se všechna rizika.
Tip č. 5: Napište oficiální dopis bance
K získání povolení je nutné zaslat bance oficiální dopis s balíkem dokumentů, včetně technické zprávy a projektu přestavby, zdůraznil Alfiya Mitroshina, vedoucí právní kanceláře Real Estate Transactions.
„Banka je povinna vaši žádost posoudit a podat písemnou odpověď. S největší pravděpodobností bude souhlas úvěrové instituce placenou službou, takže peníze budete muset utratit ještě před zahájením prací na rekonstrukci bydlení,“ vysvětlil Artem Baranov.
Tip č. 6. Kontaktujte inspekci krytu
Se svolením banky a dalšími dokumenty se musíte obrátit na inspektorát bydlení nebo městskou správu, řekl šéf advokátní kanceláře Dostigatsiya. Upřesnil, že až poté, co inspekce bydlení nebo správa dá souhlas s přestavbou zastaveného bytu, může být najat tým pracovníků a stavební práce začít.
„Do této chvíle nedoporučujeme zahájit práce na zastaveném bytě, protože rizika jsou velmi vysoká. Od přání provést přestavbu k její realizaci uplynou minimálně čtyři měsíce,“ uzavřel Baranov.
Tip č. 7. Pamatujte, že banky jsou proti přestavbě
Banky neschvalují přestavbu hypotečního bydlení, protože objekty s rekonstrukcí mohou být méně ziskové než bez ní, objasnil Mitroshina. Věřitel navíc podle ní nemůže kontrolovat, zda dlužník dokončil přestavbu. „Pokud hypoteční dlužník nesplní své závazky z úvěru, bude byt prodán v dražbě a hrozí, že nebude dispozičně dokončena. Banky se proto této odpovědnosti zpočátku zbavují,“ vysvětlil právník.
Banky umožňují přestavbu, pokud k tomu dá souhlas pojišťovna, která nemovitost pojistila, poté, co obdržela potvrzení od odhadce, že nemovitost po přestavbě vzroste na hodnotě, upřesnil právník. Podle ní jde o velmi vzácné případy a nemělo by se na ně spoléhat.


